看见时代面孔:一次信任,一生托付
来源:央视网 | 2026年09月15日 09:54
央视网 | 2026年09月15日 09:54
原标题:
正在加载
曾经在深圳的写字楼里,一些办公室直接在门口写着“拒绝推销”,有的甚至还要特意加上两个字:“拒绝推销保险”。
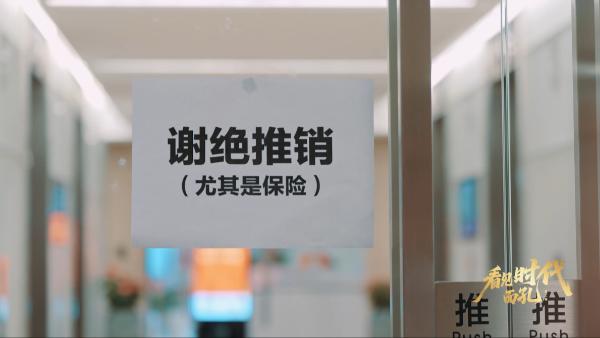
另一边,在陕西紫阳的山村里,一名保险代理人第一次敲开一户人家的门,对方满脸的疑惑:“你来干啥?”“保险是干什么的?”
一道写字楼的门,一扇村里的门,隔着不同的城市、不同的生活,却共同记录着中国个险营销早期最真实的距离:一边是刚刚走近普通家庭的保险,一边是仍然陌生、甚至带着疑虑的客户。
三十年过去,这扇门发生了什么变化?
在中国人寿保险股份有限公司(以下简称“中国人寿”)近期推出的个险营销30周年系列纪录片《看见时代面孔》第二季第一集《从信任到托付》中,刘朝霞、贺代玉、林贺蓝、孙江四位来自不同地域、不同代际的保险代理人,给出了自己的答案。他们面对过拒绝、误解和犹豫,也见证过一次见面如何成为长期关系,一份保单如何变成一个家庭的长久托付。
从更长的时间轴来看,这也是中国人寿个险营销三十年发展的一个切面。1996年,中国人寿前身中保人寿有限公司成立,并正式引入个人营销代理人制度。此后,其个险渠道总保费由1996年的不足12亿元增长至2024年的5200亿元以上。数字记录的是市场规模,而数字背后更漫长的,是无数保险代理人与客户共同建立信任的过程。
从门外到门内
没有手机、没有互联网的时候,刘朝霞认识客户的地方几乎遍布生活的每个角落。“都是靠陌生拜访。公共场合,或者是一些餐饮店,这些不同的地方,去跟客户谈。”
个险营销让保险走近普通家庭,首先需要跨越的是人与人之间的距离。在深圳这样一座高速生长的城市里,人与人擦肩而过的机会很多,真正让一个陌生人停下来听你讲保险却并不容易。尤其在行业发展的早期,公众对保险的认知尚未充分建立,保险代理人不仅承担销售职能,也需要完成大量风险理念普及、保险知识宣讲和客户沟通工作。
保险是一种无形产品,无法依靠一次体验立即证明价值,因此,客户最初判断的往往不是某一款产品,而是眼前这个人是否值得继续接触。对早期个险营销而言,“找到客户”只是第一步,真正困难的是让客户愿意见第二次、第三次,并在一次次交流中逐渐建立认同。
刘朝霞曾经前后18次拜访一位企业家客户。18次见面之后,对方仍然没有购买新的保险,却对她说,自己的保险保障已经足够了,但愿意把一个朋友介绍给她。刘朝霞后来这样理解这次经历:“他没有把保单交给我,但他把关系交给了我,这叫什么,这叫信任。”
在陕西紫阳,贺代玉用的是另一种方式。
他一个人负责四个乡镇,一个星期要转上一圈。2000年以前,山里大多还是土路。下雨时洪水会挡住去路,晚上十点返程是常事,没有路灯的时候,就借着月光往回走。
今天再走进那些村子,情形已经不同。从门外站着,到被请进门里,一步很短,却用了很多年。
从“买不买”到“值不值得”
见过面,并不等于建立了信任。
随着市场发展、产品增加和信息渠道拓宽,客户有了更多比较和判断的空间。此时,一次见面能否促成成交,已经不足以衡量一名保险代理人的专业价值。客户真正需要确认的,是眼前这个人能否理解自己的需求,又能否在复杂的信息和风险之间,给出经得起长期检验的判断。
林贺蓝刚开始从事保险营销时,即使约熟悉的朋友见面,对方一旦知道他在做保险,也可能下意识地怀疑这次见面是不是“有目的”。林贺蓝不再把自己的工作理解为单纯的产品推介,在他看来,保险营销的核心,是提前发现那些尚未显现、却可能影响家庭或企业未来的风险,并据此完成规划。平时,他会持续分享市场信息和解读政策。曾有一位企业家因为看到他的视频内容主动联系他。双方进一步沟通后,林贺蓝发现,对方的企业经营中实际上存在一些此前并未充分意识到的风险。经过梳理,客户最终通过多张大额保单完成相应的风险保障安排。
在这个过程中,关系建立的起点已经发生变化。客户不再只是被一名保险代理人找到,而是因为对其专业判断产生认可,主动走近。林贺蓝后来总结,客户愿意信任他,“不是人情”,而是因为他能够实实在在地帮助客户解决问题。
与此同时,专业能够让一段关系开始,是否能够留下来,还要经过更长时间的检验。
孙江曾遇到一位在完成保险咨询后直接把她拉黑的客户。后来,对方又再次找她咨询保险。孙江并没有因为此前的拒绝而改变自己的服务态度和方式。时间久了,这位客户逐渐发现,孙江并不是因为她购买了保险才保持热情,也不会因为没有成交,就改变原有的服务。
对保险销售而言,客户关系往往要延续多年,甚至伴随一个家庭跨越不同的人生阶段。客户很难通过一次沟通判断一名从业者,也很难只凭一张保单确认一段关系是否值得持续。专业能力决定的是能不能解决问题,而服务是否稳定和有效,则决定了客户的信任能走多远。
因此,从“买不买”走向“值不值得”,是保险营销关系的一次延伸。“买不买”可以在一次或数次沟通中作出决定,“值不值得”却需要在此后的专业判断和持续服务中,被一次次重新验证。
从一张保单到一生关系
保险关系真正特殊的地方,在于它所面对的从来都不是一个静止的人。
一个家庭会经历婚育、疾病、事业发展、财富积累和养老等不同阶段,最初购买保险时面临的问题,也会随着时间不断变化。个险长期服务的价值在于,能否持续理解客户人生阶段的变化,并在一次次新问题出现时继续提供回应。当这种关系延续足够久,客户托付给保险代理人的便不再只是一份保单,而可能是一个家庭跨越多年甚至几代人的风险安排。
刘朝霞发现,后来客户来找她,早已经不只是为了购买保险。“我是她的保险顾问,也是她的知心大姐。”
客户朱建霞回忆,外部环境发生变化后,回过头再看,过去刘朝霞为她配置的保险真正为生活留下了一份相对稳定的安排。她说:“遇到各种困难的时候,一想到我还有中国人寿的那份保险,就特别有安全感。”
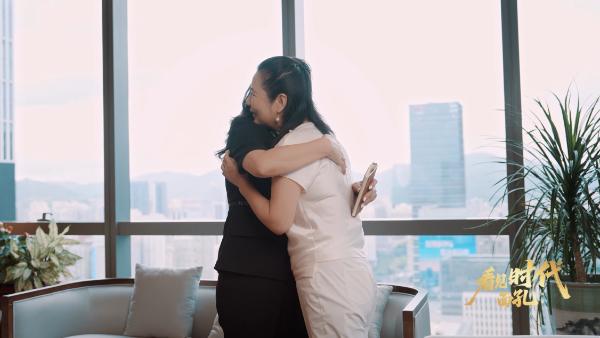
这里发生的,其实是“信任”向“托付”的转变。
对一家长期经营的寿险企业而言,信任既建立在每一位一线保险代理人与客户的直接接触中,也需要通过持续稳定的服务,让个人承诺转化为组织承诺。只有当客户一次次需要帮助时都能够找到人、找到服务、找到回应,“相信”才可能进一步成为“值得托付”。
三十年间,保险产品在持续丰富,服务工具在不断更新,客户获取信息的方式也早已发生变化。但个险营销最基础的命题始终没有改变:保险要真正进入一个家庭,首先需要建立信任;而信任真正具有价值,又必须经得住时间检验。
从相信一个人,到托付一份保障;从一次服务,到一生关系。三十年走过,中国人寿的个险营销让“信任”有了更深的内涵——它不再是初次见面的试探,而是历经时间考验的托付;不再是一张保单的成交,而是一个家庭几代人的安全感。
时间,最终成为信任最好的证人。【广告】


更多精彩
 正在阅读:看见时代面孔:一次信任,一生托付
手机看
扫一扫 手机继续看
A-
A+