个险营销三十年的“国寿样本”:从一张保单到一个家庭的温暖守护
来源:央视网 | 2026年09月14日 09:52
央视网 | 2026年09月14日 09:52
原标题:
正在加载
三十年前,郑美翠面见她的第一位客户时,对方已经快50岁了。
那是在上海。彼时的郑美翠刚刚进入保险行业不久,从福建山区来到这座大城市发展事业。客户在上海打拼多年,身后是年迈的父母,还有尚且年幼的孩子。那时谁也不会想到,一张一万多元的保单,会成为一段持续近三十年的关系的起点。
后来,这位客户为孩子们买了保险;孩子成家后,又给下一代配置保障;再后来,孙辈长大,也有了自己的孩子。如今,客户健在,他的孙子已经三十多岁,重孙也已6岁。郑美翠服务的对象,就这样从一个人延伸到一个家庭。
一名个险代理人,为什么能够与一个家庭同行三十年?
答案当然包含个人的坚守。但如果把时间轴拉长就会发现,这段人与人之间关系的变化,也恰好映照着中国寿险业个险营销体系三十年的演变。三十年来,站在客户面前的仍然是一个个具体的人,但他们身后的行业,已经发生了深刻改变。
近期,中国人寿保险股份有限公司(以下简称“中国人寿”)推出个险营销30周年纪录片《看见时代面孔》第二季,将镜头对准了那些长期服务于客户身边的一线保险人。站在个险营销走过三十年的节点回望,通过一张张真实的时代面孔,以“信任、专业、变革、温暖、新起点”为切面,讲述国寿个险代理人与客户如何由陌生走向托付,从业者、产品与服务体系如何迈向专业化;销售队伍面对市场变化,如何持续学习、主动求变;保险服务在理赔、公益和民生场景中如何呈现温度;数字技术、内容传播和新一代复合型人才进入行业之后,保险人如何响应新的客户诉求……
他们既是行业变化的亲历者,也是变化本身的参与者。透过他们的职业轨迹,记录中国人寿、中国保险业如何在时光流转中不断重塑自身价值,以更专业的队伍、更成熟的组织能力和更长期的服务,守护一个个家庭的美好未来。
走出柜台:让保险走进千家万户
1996年,刚进入县城不久的郑美翠,看到保险公司的招聘广告,前去应聘。
招聘经理告诉她,人已经招满了。在离开走到门口时,郑美翠又折返回来。
她最终留了下来。
没有人脉,也没有现成的客户,她只能认认真真地走出去拜访。最难的并不是被拒绝,而是人们甚至根本不知道她在介绍的保险是什么。
在那个“保险”会被误解成“保险柜”的年代,恰恰说明了当时寿险行业面对的第一道门槛:如何让一种无形的风险保障,被更多普通家庭看见、理解和接受。
1995年,全国保险业保费收入为615.7亿元,其中人身险保费收入194.2亿元;到1996年,全国保费收入增长至756亿元,其中人身险保费收入达到311亿元。伴随着居民保障需求增长,寿险业需要一种能够越过营业网点、主动深入城乡家庭的触达方式。
也是在1996年,中保人寿保险有限公司(中国人寿前身)成立,中国人寿迈入人身保险业务专业化经营时代,并正式引入个人营销代理人制度。此后两年间,中国人寿营销队伍从近6万人增长至20多万人,公司保费收入也由约200亿元增长至530亿元。
个人营销代理人制度带来的变化,首先是一张“人的网络”。
过去,保险服务更多依托机构和柜面,服务半径天然受到物理网点限制;个人营销制度建立之后,一批销售人员走出营业大厅,进入街道、社区、企业和乡镇。他们需要面对面解释保险是什么,也需要一次次敲门、拜访,在长期接触中建立最初的信任。
这种变化对于今天已经高度普及的保险市场而言或许很难想象,但在当时,它解决的是一个基础性问题:让保险真正抵达普通人。
正如中国人寿甘肃省庆阳分公司区域总监文良波对于“专业”的理解:专业并不是把话说复杂,而是能够把复杂的东西讲明白。而在陕西紫阳,中国人寿安康分公司组经理贺代玉则用自己的脚步,把这种面对面的保险服务带进了更偏远的乡村。
早年跑客户时,贺代玉常常要翻山进村。一位老客户至今还记得,他第一次翻山来到自己家中时,自己根本不相信保险。直到后来意外发生,贺代玉帮助他完成理赔,他才真正理解这份保障的意义。此后,这个家庭三代人陆续成为贺代玉的客户,一跟就是三十多年。如今,在当地几个村子里,不少人干脆叫他“贺保险”,路过时也会招呼他进屋坐坐。
贺代玉的经历,是早期个险营销网络向基层延伸的一个缩影。从某种意义上说,中国个险营销最初解决的,是“有没有”的问题:有没有人把保险送到家庭门口,有没有人把风险保障讲给普通人听,有没有一张足够深入城乡基层的服务网络。而中国人寿的个险代理人,用自己的脚步,把保险从柜台带进了千家万户,让中国寿险市场真正拥有了进一步生长的基础。
接轨市场:把组织能力送到一线身后
如果说个险营销发展的第一个阶段,是把更多销售人员送到客户面前,那么伴随市场快速扩张,新的问题也随之出现:随着居民收入提高和家庭财富积累,客户提出的问题已经不再局限于“发生风险以后能不能赔”。养老如何准备,健康风险如何覆盖,子女教育如何安排,家庭财富如何进行长期规划……人生周期越长,家庭结构越复杂,保险所面对的问题也越综合。
2003年,全国内外资保险公司保费收入达到3880亿元,同比增长27.1%;其中寿险保费收入2669亿元,健康险和意外伤害险保费收入342亿元。保险市场的规模迅速扩大,也对险企的资本实力、治理水平和全国性经营能力提出更高要求。
同年,中国人寿保险公司完成重组改制,中国人寿保险股份有限公司成立,并于12月17日、18日分别在纽约和香港上市,形成当年世界最大规模IPO;2007年1月,中国人寿又回归A股上市,成为国内首家在纽约、香港、上海三地上市的金融保险企业。
上市带来的意义并不仅是资本层面的扩充。在一线,销售人员仍然每天面对一个个具体客户;而在他们身后,一个现代寿险企业所提供的组织能力开始越来越清晰地显现出来:产品体系更加丰富,培训体系持续完善,信息系统和服务流程逐步统一,保险营销开始从主要依靠个人经验和能力,走向由企业平台、专业体系与组织能力共同支撑。
中国保险行业协会发布的《中国保险发展指数报告》显示,健康险原保险保费收入占全行业原保费收入比重,由2010年的4.66%上升至2015年的9.93%;2015年新报备寿险产品达到2868个,比2010年增加1029个。到了2015年,全国原保险保费收入已达到24282.52亿元,其中寿险公司原保险保费收入15859.13亿元;全国保险营销员超过500万人。
市场越大,对专业性的要求反而越高。中国人寿江苏省无锡分公司处经理许庆所经历的变化正说明这一点:保险产品和服务走向专业化,并不只是企业单方面推动的结果,也来自客户人生阶段和家庭财富结构变化后自然生长出来的需求。中国人寿河南省郑州市分公司党委书记、总经理李冰川则亲历了另一种变化:当客户数量、保单数量和销售队伍不断扩大,个险营销已经不可能继续只依靠纸质资料和个人记忆运转,电脑打印、银行转账、数据处理和统一系统,逐渐成为一线销售人员身后的基础设施。
这意味着个险销售人员的角色也在发生变化。销售人员依然是连接企业与客户最直接的那个人,但真正决定一次长期服务质量的,已经越来越不只是一个人的热情,而是一整套组织能否持续为他提供产品、培训、科技、运营与服务支持。
从“一个人在服务”,到“一套体系通过一个人在服务”,是中国个险营销走向成熟的重要一步。
主动变革:从体系扩展走向专业经营
2019年,全国保险公司原保险保费收入达到42645亿元,其中寿险业务原保险保费收入22754亿元,健康险和意外伤害险业务8241亿元;2020年,全国原保险保费收入进一步增长至45257亿元。
需求仍在增长,却变得更加多元。对于个险渠道而言,单纯依靠人员数量扩展的模式已经越来越难以适应新的市场环境。队伍质量、专业能力、经营效率,以及长期服务客户的能力,开始成为更核心的竞争变量。
2019年,中国人寿启动“鼎新工程”,围绕组织架构和经营机制推进系统性改革。销售板块是改革率先启动的领域之一,公司构建“一体多元”销售布局,其中“一体”即个险渠道,并从组织架构、人员配置、资源分配和政策机制等方面建立新的销售管理阵型。
改革重组了人与组织之间的关系。
营销和收展力量融合,制度、考核、标准、运作逐步统一;个险管理架构被重新构建,专业管理进一步强化;资源向基层和一线倾斜;新人、主管、绩优人员和导师形成分层培养体系;科技工具则被进一步用于基层经营和客户服务。
变化指向同一个方向:销售人员不能只会“卖产品”,而需要理解客户、理解风险、理解家庭生命周期,并具备持续经营一段长期关系的能力。
2023年以来,中国人寿进一步明确营销体系改革的两条主线:现有队伍专业升级与新型营销模式布局,并将销售队伍的专业化、职业化、综合化作为重要方向。2024年,中国人寿进一步推进“种子计划”,探索建设金融保险规划师队伍,通过制度、招募、场景营销、精准赋能和平衡管理等方式,更系统地回应客户在健康、养老和财富管理等方面的多元需求。
队伍结构随之发生变化。2021年至2025年,中国人寿个险代理人人均标准保费提升17%,基础存量、成长新人、绩优骨干三类核心群体占比同步上涨,新菁英与新晋主管规模持续扩容,并搭建起一支近千人的高素质金融保险规划师新型队伍。到2025年末,中国人寿个险销售人力为58.7万人,规模稳居行业首位,优增人力同比增长40%。2025年,公司整体一年新业务价值达到457.52亿元,其中个险渠道一年新业务价值392.99亿元,占比85.9%。
数据背后,是经营逻辑的转变。
李冰川已经将更多管理重心放到人才质量和专业能力上,提高人才甄选标准,吸纳具有金融、法律等知识背景的年轻跨界人才,同时推动新老主管持续复盘。中国人寿浙江省杭州市分公司高级区域总监王梓熙则是带领着一支由“90后”“00后”组成的新生代保险队伍为客户提供专业化服务,他用“仁心、匠心、同心、恒心、开心”的“五心”标准培养团队。
从“扩队伍”到“提质量”,从产品销售到风险规划,从依靠经验到专业经营,这或许正是中国个险营销进入第三个十年之后最明显的变化。
一个销售人员是不是足够专业,不仅体现在签下一张保单时讲得是否清楚,更体现在五年、十年之后,当客户进入下一个人生阶段时,他还能不能理解新的需求;当家庭结构发生变化时,能不能持续提供适配的服务;当风险真正来临时,企业和销售人员能不能一起站在客户身边。
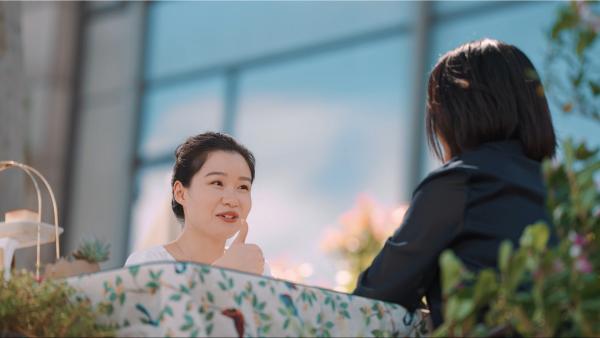
个险营销的价值,由此从一次交易,被拉长到一个人的生命周期,乃至一个家庭的代际更替。
郑美翠至今仍记得,自己做第一份保单的时候,曾经对客户承诺:“我会为你们服务一辈子。”后来有人问她,已经做了这么多年,为什么不尝试新的事业方向?她的回答很简单:“因为说过要为您服务一辈子”。
“为了这份承诺,我一直在做着努力。”
三十年前,是一个个代理人拿着资料,走出柜台,在一次次敲门和讲解中把保险带进千家万户;后来,是现代寿险组织把产品、培训、系统和服务能力送到一线身后;今天,中国人寿用更专业的队伍、更成熟的数字工具和围绕全生命周期展开的服务体系,重新定义个险营销。
三十年,中国个险营销不断改变着抵达客户的方式、服务家庭的能力,以及一个代理人身后的专业力量。而中国人寿用一张张保单,将寿险最基本的价值扎扎实实落在一个个具体的人和家庭身上:在风险尚未发生时理解一份担忧,在人生不断向前时重新回答新的问题,并用足够长的时间,把一份承诺兑现下去。【广告】


更多精彩
 正在阅读:个险营销三十年的“国寿样本”:从一张保单到一个家庭的温暖守护
手机看
扫一扫 手机继续看
A-
A+